Litio: exportaciones récord, más proyectos y la oportunidad de superar a Chile
El mineral se convirtió en el segmento más dinámico de la minería argentina: en los primeros ocho meses de 2026 exportó u$s1.467 millones, con un salto de casi 200%. Proyectan que el país podría convertirse en el tercer productor mundial hacia 2029.

La minería argentina atraviesa su mejor momento exportador de los últimos años y el litio aparece como el motor de mayor crecimiento dentro de ese proceso. En los primeros ocho meses de 2026, las exportaciones mineras alcanzaron u$s6.059 millones, un récord histórico para ese período, con una suba interanual de 65,7% y una participación de 9,2% sobre las ventas externas totales del país.
El salto sigue teniendo al oro como principal producto, pero el cambio de fondo está en la velocidad con la que gana peso el litio. Entre enero y agosto, las ventas externas del mineral llegaron a u$s1.467 millones, crecieron 190,5% interanual y ya explicaron el 24,2% de las exportaciones mineras argentinas. En volumen, los envíos aumentaron 56,8%.
Ese desempeño se combina con una proyección de largo plazo que coloca al país en una posición inédita. Según el informe “Mercado de Litio” de la Secretaría de Minería, Argentina podría superar a Chile como tercer productor global hacia 2029 y alcanzar unas 573.000 toneladas de carbonato de litio equivalente (LCE) en 2035, con una capacidad instalada que se multiplicaría por más de 3,5 veces respecto de 2025.

El litio ya explica uno de cada cuatro dólares mineros
El crecimiento del litio contrasta con la estructura tradicional de la minería argentina, todavía concentrada en los metales preciosos. En los primeros ocho meses de 2026, los minerales metalíferos exportaron u$s4.472 millones, con una suba interanual de 47,4%; el oro aportó u$s3.623 millones y la plata u$s726 millones.
Pero el litio fue el rubro de mayor dinamismo. En agosto, exportó u$s157 millones, con un crecimiento interanual de 134,2%, y marcó un récord histórico para ese mes. Con ese resultado, ocupó el segundo lugar entre los minerales más exportados y representó el 24,1% de las ventas mineras mensuales.
El informe mensual de exportaciones muestra además que el peso del litio dentro de la canasta minera pasó del 14% en 2025 al 24% en el acumulado de 2026. En el mismo período, los metalíferos redujeron su participación relativa del 83% al 74%, aunque siguieron siendo el bloque dominante por el peso del oro y la plata.

Una oportunidad global por demanda y oferta
El avance argentino se da en un mercado internacional que empieza a cambiar de fase. Después del superávit que presionó los precios durante los últimos años, la Secretaría de Minería señala que la demanda global de litio pasaría de 1,5 millones de toneladas de LCE en 2025 a 3,5 millones en 2035, con un posible déficit estructural desde 2033.
La demanda sigue explicada principalmente por vehículos eléctricos enchufables, pero el informe destaca el mayor dinamismo de los sistemas de almacenamiento de energía mediante baterías y los vehículos eléctricos comerciales. En conjunto, esos tres segmentos representaron el 84,3% del consumo mundial de litio en 2025.

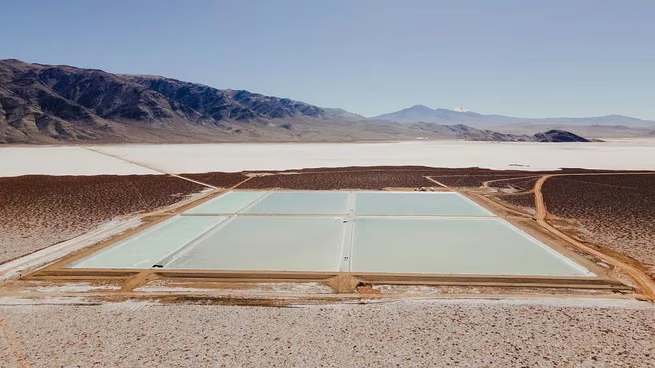
Para la Argentina, esa transición abre una ventana concreta. El país concentra cerca del 21% de los recursos identificados de litio a escala global y alrededor del 12% de las reservas mundiales. Sus principales depósitos se ubican en salares de Jujuy, Salta y Catamarca, dentro del Triángulo del Litio.
Producción récord y proyectos en ramp-up
La producción local de litio alcanzó en 2025 las 120.000 toneladas de LCE, con un crecimiento interanual de 62%. Ese salto fue impulsado por siete proyectos en operación y por un proceso de ramp-up que la Secretaría de Minería describe como particularmente veloz.
Fénix, en Catamarca, superó las 31.000 toneladas de LCE y opera prácticamente a plena capacidad. Olaroz, en Jujuy, llegó a 34.000 toneladas, con más de 85% de utilización de capacidad instalada, mientras que Cauchari-Olaroz produjo más de 34.000 toneladas y superó el 80% de uso de capacidad.
A esa base se suman proyectos más nuevos, como Centenario-Ratones, Sal de Oro, Tres Quebradas y Mariana, que todavía atraviesan etapas iniciales de producción y podrían aumentar su aporte en los próximos años. Fénix, Cauchari-Olaroz y Sal de Oro, además, tienen ampliaciones aprobadas bajo el Régimen de Incentivo a las Grandes Inversiones.
Argentina frente a Chile, Australia y China
Australia sigue siendo el mayor productor mundial de litio, con 535.000 toneladas de LCE en 2025. China quedó segunda, Chile tercera, Zimbabue cuarta y Argentina quinta, con 120.000 toneladas. Sin embargo, el informe oficial marca que Argentina fue el productor de mayor dinamismo durante 2025.
La diferencia está en la trayectoria esperada. La Secretaría de Minería sostiene que la combinación de cartera de inversiones, adopción creciente de tecnologías de extracción directa de litio y marco regulatorio flexible podría permitirle a la Argentina superar a Chile como tercer productor global hacia 2029.

El informe también subraya una diferencia clave: Argentina procesa localmente la totalidad de su extracción minera y se ubicó en 2025 como tercer productor mundial de compuestos químicos de litio, principalmente carbonato, sólo detrás de China y Chile.
Exportaciones, China y riesgo de concentración
El crecimiento exportador tiene una contracara: la concentración de destinos. En 2025, China explicó el 81,1% de las exportaciones argentinas de litio y, junto con Corea del Sur, Asia representó más del 87% de los envíos. Estados Unidos y Alemania fueron los dos destinos extra-asiáticos relevantes, pero en conjunto concentraron apenas el 15%.
Esa dependencia se inserta en una matriz más amplia de comercio minero. En agosto de 2026, Suiza, China, Estados Unidos y Corea del Sur explicaron el 87% de las exportaciones mineras totales, mientras que en el acumulado anual concentraron el 79%.
El caso del litio refleja la centralidad china en la refinación, manufactura de baterías y demanda global. Para la Argentina, el desafío será sostener el crecimiento de volúmenes, pero también diversificar destinos, capturar más valor agregado y reducir la exposición a un comprador dominante.
Inversiones por u$s12.700 millones
La expansión prevista requerirá una nueva ola de inversiones. El informe de la Secretaría de Minería estima que el litio podría demandar u$s12.700 millones de CAPEX entre 2026 y 2030, con un promedio anual de u$s2.500 millones y un pico de más de u$s4.000 millones en 2027.
Parte de esa necesidad está asociada a la Extracción Directa de Litio, conocida como DLE. En la actualidad, la mitad de los 15 proyectos en etapa avanzada planea producir con esa tecnología, mientras que entre los siete proyectos en operación Fénix y Centenario-Ratones ya utilizan DLE.

La tecnología promete mayores tasas de recuperación, menor uso de suelo y reducción de tiempos de producción, pero exige más capital, infraestructura avanzada y mayor requerimiento eléctrico. El informe advierte que puede requerir al menos 50% más capital por tonelada de LCE producida.
Más de 15 proyectos avanzados
La cartera argentina incluye más de 15 proyectos avanzados y más de 40 en prospección y exploración. Entre los desarrollos en etapas más maduras aparecen Rincón, Río Grande, Salar Tolillar, Arizaro, Cauchari, Kachi, Pozuelos-Pastos Grandes, Hombre Muerto Oeste, Sal de Los Ángeles, Sal de Vida y Salar del Rincón.
Con esa cartera, la producción local podría superar las 400.000 toneladas de LCE hacia 2030 y llegar a 573.000 toneladas en 2035. La capacidad instalada pasaría de 215.000 toneladas actuales a más de 680.000 toneladas en 2035.
Bajo un escenario base de precio de u$s20.000 por tonelada de LCE, las exportaciones argentinas de litio podrían alcanzar u$s11.400 millones hacia 2035. En un escenario favorable, con u$s23.000 por tonelada, llegarían a u$s13.110 millones.
La próxima etapa estará marcada por la capacidad de convertir esa cartera de proyectos en producción efectiva, resolver infraestructura logística y energética, y sostener condiciones macroeconómicas que permitan ejecutar inversiones de largo plazo.
Fuente: ÁMBITO
Por: G. Herrera

Los comentarios están cerrados.