Alianza estratégica del cobre: proponen un bloque entre Argentina, Chile y Perú para potenciar el desarrollo minero regional
Expertos señalan que los tres países, claves para la transición energética global, ganarían competitividad si articulan sus cadenas de valor y potencian la industria tecnológica "aguas arriba", en lugar de competir en solitario.

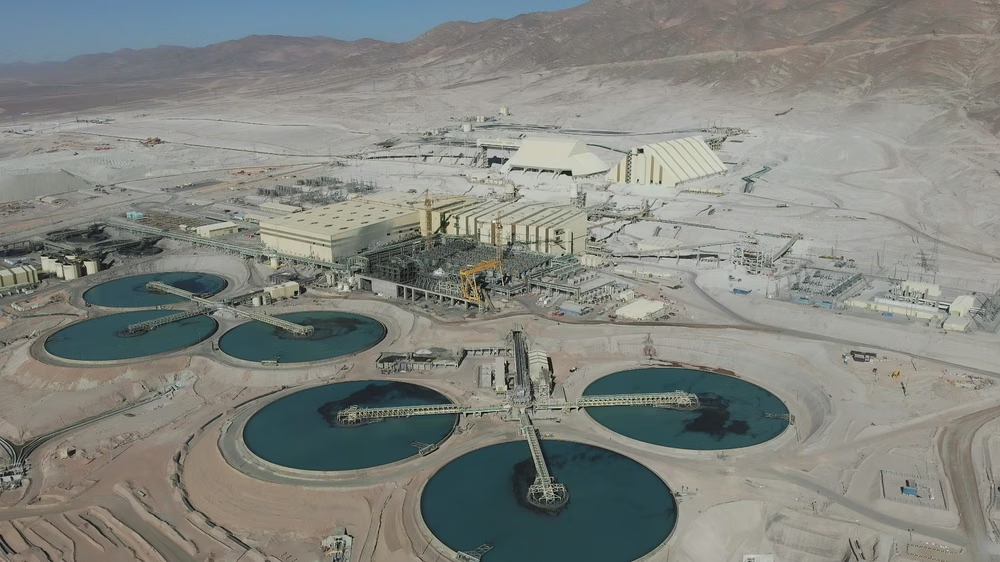
Frente al desafío global de abastecer la creciente demanda de minerales para la transición energética y la descarbonización —con proyecciones que estiman un salto del 70% en el consumo mundial de cobre hacia 2050—, el Cono Sur analiza un cambio de paradigma. Lejos de competir de manera aislada, Argentina, Chile y Perú tienen la oportunidad histórica de unirse para consolidar un clúster regional de categoría mundial.
Así lo remarcó Jorge Cantallopts, director ejecutivo del Centro de Estudios del Cobre y la Minería (CESCO) de Chile, quien advirtió que si bien cada nación puede desarrollar su industria de forma independiente, “pierden una oportunidad si no lo hacen colaborativamente”, especialmente en las etapas de innovación, procesos y tecnología vinculadas a la extracción (aguas arriba).
Complementariedad y tecnología: la ventaja argentina
En el escenario actual, Chile produce el 23% del cobre mundial y Perú el 12%, mientras que Argentina se perfila para aportar hasta un 6% de la demanda global en la próxima década a medida que maduren sus grandes proyectos cupríferos.
Para Cantallopts, los países cuentan con capacidades sumamente complementarias: mientras Chile y Perú aportan una vasta trayectoria minera y proveedores especializados, la Argentina destaca por poseer una base industrial más sólida. Esta combinación resulta vital para afrontar la mayor complejidad técnica de los yacimientos actuales —caracterizados por leyes de mineral más bajas— y abaratar costos en maquinaria, repuestos, automatización y digitalización.
El foco en la cadena “aguas arriba” y los desafíos pendientes
El análisis de CESCO subraya que la mayor oportunidad económica y de inversión para los próximos diez años se concentra en la etapa extractiva y de servicios tecnológicos (remotización, sensores e ingeniería), dejando en un plano secundario y de largo plazo los costosos proyectos de fundición aguas abajo, donde la competencia con los menores costos de Asia y China resulta sumamente compleja.
Pese a los acuerdos de intenciones firmados a nivel gubernamental —como el bloque de países proveedores de minerales críticos y el histórico Tratado Binacional Minero—, aún restan consolidar espacios formales de articulación regional que eviten asimetrías de competitividad y potencien el libre flujo de talento, la formación compartida y la economía del conocimiento.
Apostar por un modelo integrado, similar al exitoso caso del clúster METS en Australia, permitiría a la región no solo optimizar costos y atraer mayores inversiones internacionales frente al avance de nuevos competidores en África y Asia, sino también asegurar que la riqueza minera genere un impacto verdaderamente sostenible en las comunidades locales.

Los comentarios están cerrados.